En blog om:

Samhälle, Miljö, Tillväxt, Ekonomi, Skulder och Sparande, Förberedelser och Peak Oil.

Visar inlägg med etikett Bank kollaps. Visa alla inlägg

lördag 4 maj 2013

IDSAFIX, ränteswappningsfusk på en marknad värd $379 triljarder...

Här under våren händer det ändå en del spännande grejer. En av de större skandalerna i marknaden för ränteswappar. Nu gäller det utredningar av fusk i en skala som aldrig tidigare skådats på den här marknaden. Värdet på marknaden för ränteswappar är ca. 379 triljarder.

En ränteswap innebär en överenskommelse mellan två aktörer om att under en bestämd tidsperiod utbyta ränteflöden. Exempelvis kan en aktör välja att betala en fast ränta i utbyte mot att erhålla rörliga räntebetalningar. Ett swapinstrument fungerar i praktiken som en portfölj bestående av terminskontrakt. I praktisk användning kan en ränteswap fungera som följer. Ett företag har ett lån på totalt en miljon som löper med rörlig ränta. Företagets ledning skulle föredra att halva lånet istället löpte till fast ränta för att minska ränterisken. 


Ett alternativ till att lägga om själva lånet hos banken kan vara att ingå ett swapavtal där företaget betalar ett månatligt belopp som motsvarar en avtalad fast ränta på en halv miljon och istället erhåller rörlig ränta på samma underliggande belopp. Swapavtalet kan i många fall ingås med en annan part än banken som lämnat det ursprungliga lånet. Inga underliggande lånetransaktioner sker, utan endast ränteströmmar som om ett lån fanns.

På den svenska swap-marknaden kan man byta en fast ränta över en period från 1 till 10 år till/från en rörlig ränta som normalt är baserad på 3-månaders STIBOR-ränta. http://www.swedbank.se/foretag/finansiering/ranteswap/index.htm

Fakta om ränteswap hos Swedbank:

- Minsta nominella belopp 10 miljoner SEK eller motsvarande värde i utländsk valuta
- En ränteswap kan när som helst stängas och affären avslutas till rådande marknadspris
- Ett ramavtal avtal tecknas mellan dig och banken
- Varje ränteswap-avtal skräddarsys med avseende på nominellt belopp, start och slutdag, räntevillkor, etc

Värdet på ränteswappar, sätts varje dag baserat på att 10-20 banker rapporterar in siffror och om de ljuger i siffrorna så påverkar de världskursen. Den kursen påverkar i sin tur ränteswaps för stora företag, länder, landsting, kommuner. Det handlar alltså om gigantiska pengar. Hela maskineriet kring detta sköts av ett dussin personer. En avdelning på en av bankerna skall också ha kallats "treasure island" enligt rykte, utifrån vilka stora vinster som de gjorde.

För något år sedan upptäcktes att bankerna fuskade med andra delsystem och fick då betala några miljarder i böter (fickpengar i förhållande till vinsterna de gjorde), men IDSAFIX är en mycket stor härva. Locket verkar dock ligga på, för närvarande medan utredningen pågår. Kanske av oro att skapa instabilitet i det finansiella systemet då det onekligen undergräver förtroendet för hela bankväsendet.

Bland annat har de tydligen ibland fördröjt en inrapportering, bettat mot att värdet skulle sjunka eller öka, sedan rapporterat in siffrorna. Detta påminner lite om hur man hanterat hur guldpriset sätts, men där är det ju färre banker inblandade (är det fem stycken som sätter guldpriset?). Vilket också kantats av skandaler. Sedan hade vi ju LIBOR skandalen, alldeles nyligen. Där man manipulerade inter-bank räntor på en marknad värd 500 triljarder dollar. I den här skandalen är det även samma banker inblandade, nämligen bland annat Barclays, UBS, Bank of America, JP Morgan Chase och the Royal Bank of Scotland. 

London-baserade företaget ICAP, världens största mäklare av ränteswapar, utreds alltså av amerikanska myndigheter för uppförande som låter kusligt likt Libor skandalen. Tillsynsmyndigheterna undersöker huruvida en liten grupp av mäklare vid ICAP kan ha arbetat med upp till 15 av världens största banker att manipulera ISDAfix, ett riktmärke som används runt om i världen för att beräkna priser för ränteswappar.

Hur som helst blir det mycket spännande att se vad en utredning kommer fram till. Känner jag mänsklig girighet rätt så är det mycket troligt att den här marknaden varit riggad på olika sätt. Särskilt i de processer där det råder liten eller ingen insyn och det finns stora pengar att tjäna. 

onsdag 20 juni 2012

Vad händer när bankerna tar en "bank-holiday"...

Tidigare responser till finansiella kriser har varit att bland annat sätta en uttagsgräns på hur mycket pengar man får ta ut ifrån banken vid ett tillfälle. Ett exempel från 1985 satte uttagsnivån till 1000 dollar per månad under finanskrisen i USA, och det är troligt att nivån skulle kunna hamna där i krokarna.
http://articles.orlandosentinel.com/1985-07-16/business/0310340009_1_savings-and-loans-loans-industry-maryland

Då banksystemet bygger på att människor inte skall kunna ta ut sina pengar samtidigt så kommer uttagsgränsen att vara satt mycket lågt. Den största delen av bankens pengar är trots allt de elektroniska pengarna som bara existerar inuti datasystemen.

När bankerna börjar vara nära att faila och de utlyser en s.k. bankhelg där de stänger, så kan de skapa mycket problem för de enskilda. Om bankerna vill kontrollera och rädda konton från okontrollerade uttag så kan de frysa konton för överföringar och därmed förhindra automatiserade betalningar från konton mm. De kan även välja att stänga ned internetbanken och ta bort privatpersoners egna tillgång till att hantera sina konton.

I följden efter en ökad finansiell osäkerhet kommer företagen att börja ta emot betalning via faktura i allt mindre utsträckning. Företagen kan börja vägra kortbetalning och vilja ha betalt kontant. Man litar inte på att bankerna kanske finns kvar imorgon.

Vi är enormt beroende av att banksystemet skall fungera, då våra löner sätts in direkt på kontot med elektroniska överföringar och pengarna är i systemets makt innan de är i våra egna händer. Det innebär att om banksystemet börjar sätta upp begränsningar så drabbas vår rörelseförmåga av vårt eget kapital. Eftersom att systemet även är uppbyggt på att vi inte i så stor utsträckning bär runt på fysiska sedlar skulle det även innebära att det plötsligt inte skulle finnas nog med fysiska sedlar om samhället plötsligt bestämmer sig för att det är kontanter som gäller och inte kortbetalningar.

Eftersom de flesta hushåll har mycket liten nivå av kontanter i hemmet skulle ett sådant här scenario orsaka otroligt mycket problem i vårt samhälle. De flesta har inte kontanter nog för att ens kunna betala sin hyra exempelvis, samt såklart inte heller alla andra utgifter man har under en månad.

En annan risk är att förutom att begränsa tillgången till kapital och rörelsefrihet över det egna bankkontot så kan banken även i vissa fall begränsa tillgången till bankfack i deras valv.

Detta är trots allt verkligheten nu i många av krisländerna där banksystemet havererar. Företag och butiker vill ha betalt i kontanter samtidigt som familjer har svårt att få tillgång till sina pengar. Förhoppningsvis sprider sig inte de här effekterna till Sverige, men vi kan aldrig vara helt säkra på att det inte händer här också. Det kan vara en idé att fundera igenom vad som är ens egna strategi om osäkerheten börjar att öka även här.

onsdag 13 juni 2012

Bankväsendet i sin dödsspiral...

Inom hela EU håller så kallade bank runs eller "uttagsanstormningar" på att accelerera. Som ett exempel så tar man ut mellan 100-500 miljoner euro varje dag som krisen fortgår i Grekland. 
http://www.zerohedge.com/news/greek-bank-run-update-%E2%82%AC100-%E2%82%AC500-million-day

I Italien löser man det istället med att en storbank tar och förklarar att de har en bank holiday och har nu semesterstängt fram till den 1:a juli. Detta är ett utmärkt sätt till att hindra folk från att nå sina pengar och därmed räddar man bankväsendet?

Inom hela EU funderar man på att införa villkor och restriktioner för människor att flytta sitt kapital ur banksystemet. Kanske dags att skrota papperspengarna helt så att inte människor kan ha dem hemma i madrassen? Kanske skulle detta kunna lösa ekonomins problem genom att helt enkelt hindra folk från att komma åt sina pengar? 

Andra kreativa förslag till att kontrollera kapitalet är exempelvis:

- Fast belopp för uttag, eller ta bort möjligheten till uttag helt.
- Tvinga medborgare eller banker att köpa in sig i statsskulden.
- Ta bort, inskränka eller upphäva internationella banköverföringar 
- Ta bort eller inskränka eller suspendera möjligheten till valutatransaktioner 
- Kriminalisera köp och ägandet av ädla metaller 
- Fastställande av en officiell växelkurs 
- Kriminalisering av marknadsbaserade transaktioner

Om detta inträffar lever vi snart i en total fascist-stat, steget skulle inte vara långt borta om sådana restriktioner börjar införas där staten kontrollerar allt.

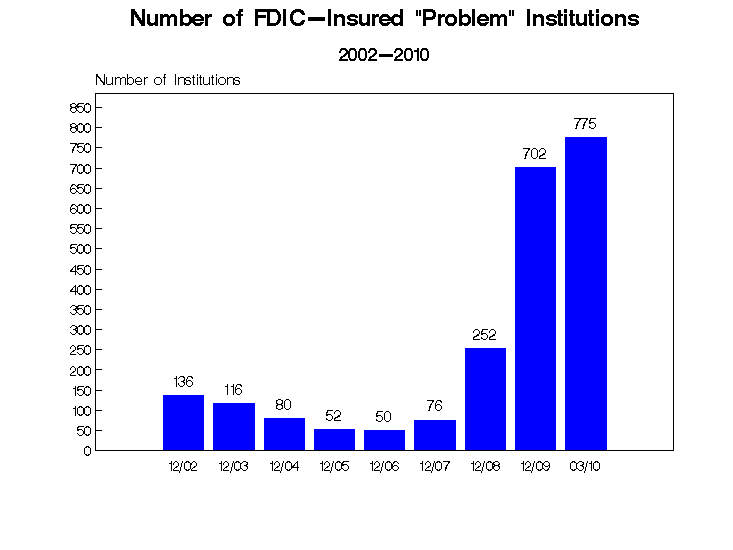
I USA har man försökt att återställa förtroendet för bankväsendet genom insättningsgarantier ifrån Staten så att pengarna är garanterade även om banken går i konkurs. Problemen är att FDIC som sköter detta i USA är underfinansierad så att om banker verkligen börjar att gå omkull så finns ändå inte täckning för att återbetala till folket. Dessutom att betala till sig själv från staten till folket blir ju en rundgång och egentligen får de ju inte mer pengar utan pengar som staten har skall ju också tas någonstans ifrån.


"In addition to providing deposit insurance, the FDIC has also guaranteed $618 billion of debt issued by banks under the Debt Guarantee Program (DGP)  and an additional $834 billion of deposits under the Transaction Account Guarantee Program (TAGP).  (Both the DGP and the TAGP are part of the Temporary Liquidity Guarantee Program (TLGP) established in October 2008.)   The FDIC has also guaranteed a large portion of $600 billion in assets that it received from failed banks as receiver, under loss-share agreements with acquiring banks."

"Should extraordinary circumstances arise, the FDIC also has the authority to borrow up to $500 billion from the Treasury with the consent of both the Federal Reserve and the Treasury Department." Som sagt att låna från sig själv till sig själv eller garantera sina egna pengar med sina egna pengar (staten-folket är ju egentligen samma sak), det är ingen lösning.

Sedan håller ju rikedomarna i USA på att utraderas, vilket märks med att 40% av rikedomarna försvann mellan åren 2007 och 2011. Så vem skall ha kapital för att garantera insättarnas pengar? 
http://www.washingtonpost.com/business/economy/fed-americans-wealth-dropped-40-percent/2012/06/11/gJQAlIsCVV_story.html

Ett annat sätt för småbankerna att klara dessa bank runs är ju att låna kapital från centralbankerna vilket de redan gjort genom kapitalinjektionerna. Dessa har dock inte återställt förtroendet för bankväsendet, och med god rätt.

Man kan även vidare konstatera att det inte verkar bli någon LTRO3 här i Europa iallafall inte för närvarande och frågan är om FED har tänkt köra en QE3 men antagligen tänker de detsamma att det inte "hjälper" i nuläget.
http://www.theglobeandmail.com/report-on-business/top-business-stories/are-markets-counting-too-much-on-fed-qe3/article4235092/

"It would appear that the ability to turn worthless assets into useful liquidity via a raft of collateralized lending operations with the ECB is at an end. As Fitch's, MD of financial institutions Bridget Gandy just confirmed: "Some of the European banks are becoming short on collateral to pledge with the ECB, unless they can delever and sell some of their assets, which is difficult."

Man kan säga att alla tillgångar som inte går att sälja, egentligen redan har blivit värdelösa. Systemet måste rensa ut dessa värdelösa tillgångar och hiva dem rakt i sopkorgen. Det är inte vettigt att det finns så många gånger mer krediter och pengar i världen än det finns reala tillgångar att köpa för dem. Så länge de bara kan existera i finansvärlden så är det inget mer än "fantasiljoner".

Hur högt den här fantasibubblan av finansiella instrument egentligen har växt går att se i ett enkelt uttalande såsom att medan löner i USA fyrdubblades under de senaste 40 åren så har värdet på aktiemarknaden växt till 18 gånger storleken. Det finns alltså ett stort fall i finansvärlden här innan man åter kan se en koppling som känns rimlig mellan finansvärlden och den reala ekonomin.
http://www.zerohedge.com/news/biderman-central-banks-end-they-will-get-what-they-deserve

Ett problem med alla dessa "fantasiljoner" är till exempel världens alla utställda derivat som jag skrev om i tidigare post. Eftersom det finns mer än 1000 miljarder USD av derivat utställda hos världens banker, så kan de inte trassla ut dessa kopplingar som de byggt upp. Det går därför omöjligtvis att rädda systemet, utan när det väl imploderar, så kommer så kallade "papperstillgångar" att bli värdelösa över en natt. Dessa tillgångar är redan värdelösa men de finns fortfarande ett fiktivt värde på dem i bankernas bokföring. Men tillgångar som inte går att sälja är redan värdelösa frågan är när marknaden låter dem återta sitt verkliga värde?

Se min post: http://rymdiz.blogspot.se/2012/06/hur-mycket-ar-en-trillion-dollar-och.html för mer omkring derivaten.

Så bankväsendet fortsätter snurra i sin dödsspiral och alla ni som kan försök att kliva ur finansiella systemet med era pengar innan det hela kommer virvlandes ned. Först ut som vanligt, bättre att få panik nu som vi alla vet blir det trångt vid utgången senare.

tisdag 29 maj 2012

Bankia, en studie i Ironi...

Denna annons fanns med den 19 maj i tidningen The Economist, vilket så här i efterhand kan ses som en profetia över dess misslyckande och räddning. Nu, endast tio dagar senare ser vi att Bankia kommer att gå till historieböckerna som den största banken som gått i konkurs, i hela Spaniens historia.


Frågan ställd från Zerohedge: Kommer The Economist's faktura för reklam och utförda tjänster att skickas som krav för utbetalning av räddnings medel? Eller, som Aurelio Izquierdo's € 14.000.000 avgångsvederlag, kommer dessa pengar att komma från "icke-bailout" medel?
http://www.zerohedge.com/news/ten-days-later-bankia-supreme-irony

Spanien har även officiellt slut på räddningsaktions pengar avsatta för att rädda bankerna: "Var är de € 23500000000 till Bankia's undsättning, när statens fond för ordnad omstrukturering av bankerna (FROB) är nere på € 5300000000?". http://www.zerohedge.com/news/spain-runs-out-money-feed-zombies

Det är ganska fantastiskt vad man hittar när ett företag som tidigare hade lämnat en uppgift av en vinst för 2011, på € 41 miljoner men ändå på något mystiskt sätt upptäcker att de är insolventa, och att de behöver en nationalisering för att undvika en fullständig utlikvidation och således blir räddade av staten. Man har alltså konsekvent ljugit om sina resultat för sina investerare, och aktieägare.

lördag 28 april 2012

Bankerna flyr finansmarknaden, mot räddningsbåtarna..

Det har gått över två år sedan Europeiska centralbanken, ECB inledde sin öppna hjärtkirurgi av euroområdets anemiska ekonomi. Hittills har förfarandet inkluderat ett aldrig tidigare skådat 3000000000000 $-plus i räddningsaktionerna, monetära transfusioner, och "giftiga" transplantations skulder.

Men fortfarande skulle ekonomierna i hela dammen självdö på några sekunder, utan ständigt livsuppehållande krishjälp.
http://www.elliottwave.com/freeupdates/archives/2012/04/20/European-Central-Bank-%E2%80%9CGreat-White-Fear%E2%80%9D-Takes-A-Bite-Out-of-Recovery.aspx&articleid=3081


Den April 18, 2012, skriver Wall Street Journal:

"Europa blöder igenom refinansieringstransaktionens Band-Aid" och avslöjar också att Europas banksektor har gått ner motsvarande samma summa som dessa tre års långsiktiga refinansieringstransaktioner på den korta tiden av under fyra månader.

Vad gick fel? Om vi backar några år så var det år 2010 som Europeiska centralbanken och företag bestämde sig att släppa rescue-paketet Kraken via en $ 1000000000000 räddningsaktion för Grekland och  att på en fullfjädrad skala, inleda med LTRO.

Den 10 maj 2010
, skrev man att:

"EU-paketet eliminerar risken att Greklands skulder kommer att ricochera genom EU: s alla banker. "(USA Today)

"Detta bör vara mer än tillräckligt för att stabilisera marknaderna, förhindra panik och stänga risken för smitta till andra områden." (Bloomberg BusinessWeek)

I juli 2010 Global Market Perspective skrev dock en del analytiker om en olycklig brist i planen:

- Den första delen var bra: Den europeiska centralbanken (ECB) köpte paket av skulder och sålde dem vidare till mindre banker på en historiskt låg ränta.

- Den andra delen av planen är mindre bra: Istället för att dessa lån sedan förs vidare till små företag för att stimulera investeringar, omlagrade bankerna medlen hos ECB. Riffing från den berömda "Hajen" filmen hördes nu i bakgrunden tillsammans med citatet ("Vi kommer att behöva en större båt"). Detta fångade i juli 2010 Global Markets perspektiv på rädslan hos bankerna för utlåning till sektorn via följande tabell vilken visade kommersiella bankernas användning av ECB: s Deposit anläggningen och de skrev även: 

"Diagrammet visar ungefär vilken utsträckning bankerna fruktar för varandras insolvens. Bankerna ligger under marknadsräntorna på sina ECB insättningar, så de brukar i allmänhet avsky att föra över de stora pengarna dit. Samtidigt som marknadens oro växer dock så gör även bankernas inlåning i anläggningen, främst på grund av deras önskan om adekvat avkastning ger vika för det mer väsentliga behovet att skydda sig "... 

Eftersom konjunkturnedgången fortfarande är ny så kommer insättningar i ECB  sannolikt att stiga. Man drar sig ur aktiemarknaden, till vanliga bankinsättningar vilket visar på ett massivt skifte i marknadens agerande.


Man kan likställa detta med när privatpersoner gör bankruns. Detta är dock bankerna själva som flyr marknaden med sitt kapital. Detta innebär att bankerna själva kan utlösa det som de själva fruktar. Kollapsen av finansmarknaden.

lördag 21 april 2012

Den hotande bankkollapsen..

Ur en intervju med Nigel Farage:

Nigel Farage som nu är en brittisk politiker) är också en tidigare LBMA råvaru mäklare och handlare http://www.lbma.org.uk/pages/index.cfm  men är nu alltså en nuvarande politisk ledamot. Nigel blev intervjuad angående oron i euro-området. Intervjun kan läsas på engelska här:
http://kingworldnews.com/kingworldnews/KWN_DailyWeb/Entries/2012/4/18_Nigel_Farage__There_Are_Going_to_Be_Serious_Banking_Collapses.html

Farage hade några mycket intressanta kommentarer om att italienarna nu flyttar stora mängder guld till Schweiz, men när vi frågade om kaoset i Europa, sade Farage, "Ja, så långt från alla EU-tjänstemän och från IMF: s nya kontor i Washington, har vi haft enhällighet att det inte fanns några utsikter i något skede av euron är hotad. " Men plötsligt är det en höjdare från IMF säger "Det finns ett problem här, och det kan finnas en chans att det leder till upplösning av euroområdet. Det kan komma snabbare än du tror." Jag ser detta som lite av en spricka i dammen. De har alltid använt argumentet att eurosamarbetet var oundvikligt och det var här för att stanna, och nu har en person från IMF just helt blåst ut det i vattnet.


Uppbrottet kan bli ett stort problem, eftersom det inte har funnits några beredskapsplaner. Det är det som gör mig så arg. Jag har sagt till José Manuel Barroso (chefen över den Europeiska kommissionen) "Kom, låt oss ha en plan B." Låt oss verkligen göra oss redo ifall det går åt skogen. Men därför, vad som är troligt är att någon gång, kommer marknaderna istället själva att krossa systemet, och uppsluka det hela på kort tid, vilket kommer att leda till kaos. Hela centralbanking, och Internationella valutafondens banksystem, jag menar att det bara börjar se mer och mer som den största pyramidspel vi någonsin sett på jorden.

Det kommer att bli några allvarliga bank kollapser och effekterna av  detta på vissa suveräna stater, kommer att bli allvarliga. Jag är rädd att vi har kommit till en punkt där vi verkligen inte kan stoppa detta nu. Vi börjar nå ett stadium där hur mycket falska pengar du än skapar, blir problemet hela tiden större än de människor som försöker att lösa det. Vi är mycket nära till den punkten.

När jag talar om de hot och risker som finns för att denna sak skulle kunna hamna i någon form av uppror, någon form av hemsk sociala katastrof, de (andra europeiska politiker) är nu mycket oroliga faktiskt. De kommer att prata med dig privat, men i det offentliga, så vågar ingen yttra ett ord.åt det andra hållet. "Poängen är att IMF och det officiella är att de har inget beredskapsplaner alls..."

Jag tror att försämringen under de senaste två eller tre veckorna, i euroområdet är mycket allvarliga. Det är de obligationer i Italien och Spanien som vi ser som problem. Det är det faktum att ungdomsarbetslösheten nu är över 50% i vissa av dessa Medelhavsländer som har problem. Det är upplopp och oordning på gatorna. Och ändå var jag här för en månad sedan och då sade Herman Van Rumpuy "Vi har vänt runt hörnet nu. Allt är löst. Det finns inga större problem med euroområdet. "

Farage hade också detta att säga om den italienska rörelsen av guld: "Det var intressant att se massiva ädelmetaller i rörelse förra månaden, av italienskabanker och in i schweiziska banker. Så, människor har köpt guld för skydd och höll alltså förut guldet i italienska bankvalv, men nu är deras förtroende för italienska banker så dålig att de rent fysiskt har flyttat ädelmetaller till Schweiz. 

Han avslutade även med "Jag är fortfarande en troende, att man bör köpa guld på dips" (nedgångar).